Blogartikel
Eiserner Bestand: Definition, Formel und wann der Puffer genutzt wird
Ein Artikel ist bis auf den eisernen Bestand abverkauft, die nächste Lieferung kommt übermorgen, und eine Handelszentrale ordert eine Palette nach. Darf die Ware raus? Hier lesen Sie, was ein eiserner Bestand ist, wie hoch er sein sollte und wann er genutzt wird.

Eiserner Bestand ist ein anderes Wort für den Sicherheitsbestand, und das Adjektiv führt leicht in die Irre. Im Alltag meint es einen Notvorrat, den niemand anrührt. In der Disposition ist es die Menge, die einspringt, wenn der Bedarf über dem Plan liegt oder die Lieferung zu spät oder zu knapp ausfällt.
Der eiserne Bestand ist die Vorratsmenge, die Abweichungen bei Bedarf und Lieferung abfängt, fachlich dasselbe wie der Sicherheitsbestand. Er wird nicht für den erwarteten Verbrauch verplant, steht aber für diese Abweichungen bereit, außer die Ware ist für andere Aufträge reserviert.
Eiserner Bestand: Definition und Synonyme
Wer im Gabler Wirtschaftslexikon nach dem eisernen Bestand sucht, landet beim Sicherheitsbestand: Der Eintrag leitet dorthin weiter, und die Definition beginnt mit „eiserner Bestand“. Gabler (2018) beschreibt ihn als Vorratsmenge, mit der sich nach statistischer Wahrscheinlichkeit auftretende Abweichungen ausgleichen lassen, nämlich Entnahmen über dem erwarteten Verbrauch, überschrittene Beschaffungs- oder Lieferzeiten und Fehler in der gelieferten Ware. Im FMCG-Geschäft sind das etwa die Hitzewoche, die den Absatz über die Prognose hebt, die Nachorder eines Abnehmers während einer laufenden Aktion oder die Spedition, die einen Tag später kommt.
Das Lexikon der Wirtschaft (Duden Wirtschaft von A bis Z, 2016), das die Bundeszentrale für politische Bildung bereitstellt, nennt unter diesem Stichwort gleich zwei Synonyme: Mindestbestand und Sicherheitsbestand. Die gängigen Bezeichnungen im Überblick:
Begriff | Verhältnis zum eisernen Bestand | Quelle |
|---|---|---|
Sicherheitsbestand | dieselbe Größe; der Eintrag „eiserner Bestand“ leitet dorthin weiter | Gabler (2018), Lexikon der Wirtschaft (2016) |
Mindestbestand | im Lexikon gleichgesetzt; im ERP je nach System auch Warn-, Sperr- oder Bestellschwelle | Lexikon der Wirtschaft (2016); ERP: eigene Einordnung |
Safety Stock | englische Fachbezeichnung für den Sicherheitsbestand | King (2011) |
Mehr Wörter bedeuten hier nicht mehr Mengen. Ob ein Betrieb vom eisernen Bestand, vom Sicherheitsbestand oder vom Mindestbestand spricht, ist zunächst Sprachgebrauch. Folgen hat die Wortwahl, wenn ein ERP-Feld mit einem dieser Namen eine Funktion auslöst, etwa eine Bestellung oder eine Sperre, oder wenn im Lager „eisern“ wörtlich genommen wird.
Eiserner Bestand und Sicherheitsbestand: gleiche Menge, andere Lesart
Der Unterschied liegt nicht in der Menge, sondern darin, wie das Wort gelesen wird. Der Duden erklärt die Wendung als „unverzichtbarer Vorrat für den Notfall, der nicht angegriffen werden darf“. Das ist die Alltagsbedeutung, und sie passt zu einem Vorratskeller. Für einen Puffer, der Schwankungen bei Bedarf und Lieferung abfangen soll, passt sie nicht.
Alltagssprache | Disposition | |
|---|---|---|
Bedeutung | Notvorrat, der nicht angegriffen werden darf (Duden) | Puffer für Abweichungen bei Bedarf und Lieferung (Gabler) |
Planung | gar nicht anfassen | nicht für den erwarteten Verbrauch verplanen |
Verbrauch | nur im Ausnahmefall | regelmäßig, im Modell in rund jedem zweiten Zyklus (King) |
Freigabe | gesperrt | frei, außer für andere Aufträge reserviert |
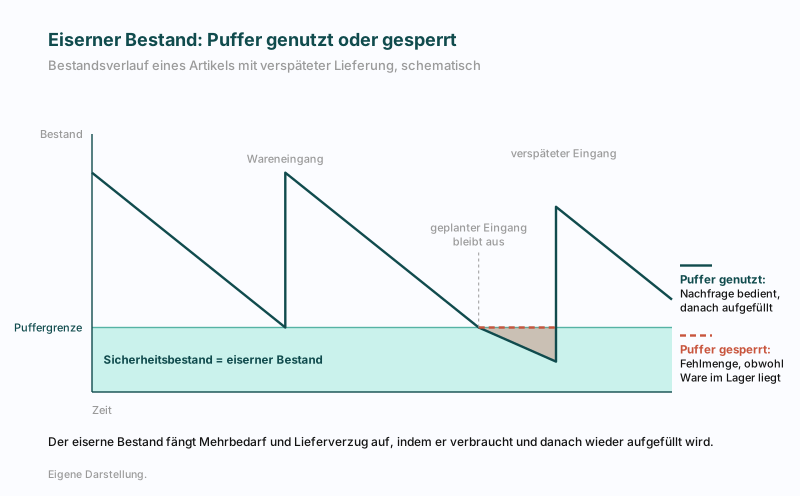
Die Zeile Verbrauch stützt sich auf King (2011), der in seinem Beitrag zu den Formeln des Sicherheitsbestands vorrechnet: Bei 95 Prozent Zyklusservicegrad, also 95 von 100 Bestellzyklen ohne Fehlmenge, wird der Sicherheitsbestand in rund der Hälfte der Zyklen nicht gebraucht. In weiteren 45 Prozent reicht er, in rund 5 Prozent kommt es trotzdem zur Fehlmenge. Die Hälfte hängt nicht am Servicegrad, denn auch ganz ohne Sicherheitsbestand reicht der Vorrat laut King in 50 Prozent der Zyklen. Sie ist eine Modellaussage, kein Praxiswert, und setzt voraus, dass der Bedarf symmetrisch um eine unverzerrte Prognose schwankt. Bei Artikeln mit seltenem, sprunghaftem Absatz wird der Puffer seltener angegriffen.
Das Lexikon der Wirtschaft schreibt, der eiserne Bestand müsse „jederzeit vorrätig sein“, zur Sicherung der Produktions- und Lieferbereitschaft. Ob er angegriffen werden darf, sagt der Satz nicht; wörtlich genommen liegt er nahe an der Alltagslesart. Wir lesen ihn als Sollgröße: Die Bestellungen sind so ausgelegt, dass der Puffer nach einer Abweichung wiederhergestellt wird. Lieferbereit hält er aber nur, wenn er im Bedarfsfall auch ausgegeben wird.
Nicht eingeplant, aber genutzt
Dass der Puffer nicht verplant wird, steht auch in der Lehrbuchliteratur. Oeldorf und Olfert (2008) schreiben in ihrer Materialwirtschaft, der Bedarf zwischen Bestellauslösung und Verfügbarkeit im Lager sei zu berücksichtigen, „damit der Sicherheitsbestand nicht angegriffen wird“. Der Satz beschreibt den Erwartungsfall: Bei laufender Bestandsprüfung deckt der Meldebestand, ab dem bestellt wird, den erwarteten Verbrauch in der Wiederbeschaffungszeit, also in der Zeit von der Bestellung bis zur verfügbaren Ware.
Liegt der Bedarf darüber oder verspätet sich die Lieferung, reicht dieser Teil nicht, und der Puffer springt ein. Danach stellt ihn die nächste Bestellung wieder her: bei fester Bestellmenge, weil der Meldebestand früher erreicht wird, bei einer Bestellung bis zu einem Zielbestand, weil sie die Lücke mitbestellt. Abweichung heißt dabei nicht Ausnahme, denn bei einer unverzerrten Prognose schwankt der Bedarf in beide Richtungen. Ein Verbrauchsverbot lässt sich aus dem Satz bei Oeldorf und Olfert deshalb nicht ableiten, er beschreibt ein Planungsziel.

Was ein gesperrter Puffer kostet
Wird der eiserne Bestand pauschal gesperrt, per Anweisung oder per Sperre im ERP, entstehen Fehlmengen, sobald der Bedarf bis zur nächsten Lieferung den freien Bestand übersteigt, und zwar obwohl Ware im Lager liegt. Die Handelszentrale aus dem Einstieg bekommt eine Absage, und übermorgen trifft die Lieferung auf einen unangetasteten Puffer. Umgekehrt beantwortet der Puffer die Frage nach der Palette nicht allein: Verbraucht ein einzelner Auftrag ihn ganz, fehlt er allen anderen Abnehmern bis zur nächsten Lieferung.
Eine pauschale Freigabe ist deshalb ebenso falsch, zumal im Lager Mengen liegen können, die nicht frei sind. Gemessen wird der Puffer am verfügbaren Bestand, nicht am physischen. Drei Mengen sind zu trennen:
Rechnerischer Puffer: der Sicherheitsbestand aus der Formel, bereit für Abweichungen bei Bedarf und Lieferung.
Nicht verfügbare Ware: Menge, die anderen Aufträgen zugesagt ist, etwa eine Aktionsmenge für eine Handelskette, und Ware, die die vom Abnehmer verlangte Restlaufzeit nicht mehr erfüllt. Sie zählt im Lagerbestand mit, aber nicht zum Puffer.
Gesondert vereinbarte Notreserve: etwa eine Vorhaltemenge, die einem Abnehmer zugesichert ist. Sie ist ein eigener Bestand mit eigener Freigaberegel und kein Sicherheitsbestand. Meint ein Betrieb mit eisernem Bestand eine solche Reserve, gilt die Gleichsetzung mit dem Sicherheitsbestand nicht.
Ob der Puffer so arbeitet wie gerechnet, lässt sich mit zwei Kontrollfragen nach King (2011) prüfen: Wird der Sicherheitsbestand in etwa der Hälfte der Zyklen angegriffen? Wird der angestrebte Servicegrad erreicht? Lautet eine Antwort nein, empfiehlt King vor jeder Anpassung eine Ursachenanalyse. Er spricht allgemein von besonderen Ursachen; in der Disposition kommen etwa eine verzerrte Prognose, eine Bestellregel, die nicht zur Rechnung passt, verspätete Buchungen oder eine Sperre in Frage, die den Puffer nie freigibt.
Eiserner Bestand und Mindestbestand
Oeldorf und Olfert (2008) verwenden „Mindestbestand“ in einem Sichtverfahren als Kontrollgröße für die Bestellauslösung, bei deren Erreichen eine Meldung erfolgt, also im Sinn eines Meldebestands. Damit hat dasselbe Wort schon in der Fachliteratur zwei Bedeutungen: Reserve im Lexikon, Bestellschwelle im Lehrbuch. In ERP-Systemen kann ein Feld mit diesem Namen eine Bestellung anstoßen, eine Warnung ausgeben oder Bestandsabgänge sperren. Bevor ein Betrieb seinen eisernen Bestand in ein Feld „Mindestbestand“ einträgt, sollte also feststehen, was dieses Feld im eigenen System auslöst. Wie Sie die Feldfunktion prüfen, zeigt der Artikel zum Mindestbestand.
Eiserner Bestand berechnen: Formel und Einflussgrößen
Eine eigene Formel für den eisernen Bestand gibt es nicht, berechnet wird der Sicherheitsbestand. Bei laufender Bestandsprüfung, konstanter Wiederbeschaffungszeit und unabhängigen Tagesbedarfen mit vergleichbarer Streuung gilt: Sicherheitsbestand = z × σ × √WBZ. Dabei ist z der Faktor zum gewünschten Zyklusservicegrad, σ die Standardabweichung des Tagesbedarfs in Stück und WBZ die Wiederbeschaffungszeit in Tagen; bei festem Bestellrhythmus tritt das Bestellintervall zur Wiederbeschaffungszeit hinzu. Herleitung, z-Werte und ein Rechenbeispiel stehen im Artikel zum Sicherheitsbestand, dort auch die Varianten für schwankende Lieferzeiten.
Das Lexikon der Wirtschaft nennt drei Einflussgrößen auf die Höhe: den Bedarf, die Bestellmenge und die Lieferzeiten. Bedarf und Lieferzeit stecken in der Formel in σ und WBZ. Die Bestellmenge taucht in ihr nicht auf: Bei einem Zyklusservicegrad ändert sie die Höhe nicht, wohl aber, wie viele Bestellzyklen im Jahr ablaufen und wie oft eine Fehlmenge droht. Misst ein Betrieb die Lieferbereitschaft dagegen über den Anteil der sofort gelieferten Menge, hängt die nötige Höhe auch von der Bestellmenge ab.
Für unvorhergesehene Störungen wie einen Streik sei laut Lexikon ebenfalls ein Mindestbestand nötig. Ein Streik beim Lieferanten oder in der Logistik verlängert oder unterbricht die Lieferzeit. Die einfache Formel setzt die Lieferzeit konstant und bildet ihn nicht ab, eine Formel mit schwankender Lieferzeit nur, wenn solche Ausfälle in den Lieferdaten vorkommen. Wer gegen seltene Störungen absichern will, legt dafür eine eigene Menge fest und führt sie wie eine Notreserve getrennt.
Auf dem Sicherheitsbestand baut der Meldebestand auf, also die Schwelle, ab der bestellt wird: erwarteter Verbrauch in der Wiederbeschaffungszeit plus Sicherheitsbestand. Die Rechnung zeigt der Artikel zum Meldebestand.
Bei Artikeln mit Mindesthaltbarkeitsdatum begrenzt die Restlaufzeit, wie hoch der Puffer sinnvoll sein kann. Der eiserne Bestand ist eine Menge, keine bestimmte Palette: Entnommen wird nach Mindesthaltbarkeitsdatum, die Ware mit dem frühesten Datum zuerst, und der Puffer besteht laufend aus der jüngeren Ware. Wird er dagegen als bestimmte Ware abgestellt und gesperrt, altert er mit, bis er abgeschrieben werden muss. Wie Fehlmenge gegen Verderb abgewogen wird, zeigt der Artikel zum Sicherheitsbestand bei Frischware.
Eiserner Bestand in der Bilanz: Umlaufvermögen
Einen eigenen Bilanzposten „eiserner Bestand“ gibt es nicht. Die eigene Ware steckt in den Vorräten und damit im Umlaufvermögen: § 266 HGB und § 224 UGB führen die Vorräte unter dem Umlaufvermögen, Gabler ordnet den eisernen Bestand dem Vorratsvermögen zu. Zum Anlagevermögen gehören nach § 247 Abs. 2 HGB und § 198 Abs. 2 UGB nur Gegenstände, die bestimmt sind, dauernd dem Geschäftsbetrieb zu dienen. Ein Puffer aus Ware, die laufend verkauft oder verbraucht und ersetzt wird, gehört nicht dazu.
Gabler erwähnt, dass der eiserne Bestand unter bestimmten Voraussetzungen mit einem Festwert bewertet werden darf. Geregelt ist das in § 240 Abs. 3 HGB und § 209 UGB: Roh-, Hilfs- und Betriebsstoffe, die regelmäßig ersetzt werden und deren Gesamtwert nachrangig (HGB) beziehungsweise nicht wesentlich (UGB) ist, dürfen mit gleichbleibendem Wert angesetzt werden, wenn sich der Bestand in Größe, Wert und Zusammensetzung nur gering verändert. Das HGB setzt zusätzlich eine gleichbleibende Menge an und verlangt in der Regel alle drei Jahre eine körperliche Bestandsaufnahme, das UGB mindestens alle fünf Jahre. Handelsware nennt der Wortlaut nicht. Ob der Festwert im Einzelfall passt, klärt die Steuerberatung.
Mit Circly: Sicherheitsbestand automatisch und dynamisch berechnet
Ein eiserner Bestand, der als fester Wert im Artikelstamm gepflegt wird, bleibt stehen, bis ihn jemand ändert. In Circly Bestellvorschläge kombiniert Circly den prognostizierten Bedarf mit aktuellem Lagerbestand, offenen Bestellungen, automatisch und dynamisch berechnetem Sicherheitsbestand und Lieferzeit zu einer empfohlenen Bestellmenge. Der Sicherheitsbestand fängt dabei die Restungenauigkeit der Prognose auf. Der Disponent prüft die Vorschläge, passt Mengen bei Bedarf an und gibt sie frei. Keine Bestellung verlässt das System ohne ausdrückliche Bestätigung des Disponenten.
Fazit
Ein eiserner Bestand, der auch bei Abweichungen nie angegriffen werden darf, sichert keine Lieferbereitschaft, er bindet nur Kapital. Zuerst steht deshalb fest, was das ERP-Feld auslöst, in dem der Puffer gepflegt ist: Bestellung, Warnung oder Sperre. Danach werden zugesagte Ware, Ware unter der verlangten Restlaufzeit und eine vereinbarte Notreserve vom rechnerischen Puffer getrennt, damit nur freie Ware für Abweichungen bereitsteht. Erst dann lohnt die Frage, ob die Höhe stimmt. Darüber gibt Auskunft, ob der angestrebte Servicegrad erreicht wird; ob der Puffer in rund der Hälfte der Zyklen angegriffen wird, zeigt dagegen, ob Prognose und Bestellregel so arbeiten wie gerechnet.
Weiterführende Quellen
Gabler Wirtschaftslexikon, Krieger, W. u. a. (2018): Sicherheitsbestand
Oeldorf, G. & Olfert, K. (2008): Materialwirtschaft, Leseprobe, Kiehl
FAQ
Was ist ein eiserner Bestand?
Der eiserne Bestand ist die Vorratsmenge, die Abweichungen bei Bedarf und Lieferung abfängt, etwa Mehrabsatz, verspätete Lieferungen oder fehlerhafte Ware. Fachlich ist er dasselbe wie der Sicherheitsbestand; das Gabler Wirtschaftslexikon leitet den Begriff dorthin weiter, das Lexikon der Wirtschaft nennt zusätzlich den Mindestbestand als Synonym. Die englische Bezeichnung lautet Safety Stock.
Wie berechnet man den eisernen Bestand?
Berechnet wird der Sicherheitsbestand. Bei laufender Bestandsprüfung, konstanter Wiederbeschaffungszeit und unabhängigen Tagesbedarfen mit vergleichbarer Streuung gilt: Sicherheitsbestand = z × σ × √WBZ. z ist der Faktor zum gewünschten Zyklusservicegrad, σ die Standardabweichung des Tagesbedarfs in Stück, WBZ die Wiederbeschaffungszeit in Tagen. Bei festem Bestellrhythmus kommt das Bestellintervall hinzu, bei schwankenden Lieferzeiten braucht es eine erweiterte Formel.
Darf der eiserne Bestand angegriffen werden?
Ja, für Abweichungen bei Bedarf und Lieferung ist er da, und im Modell wird er in rund jedem zweiten Bestellzyklus gebraucht. Nicht frei ist Ware, die für andere Aufträge reserviert ist oder die verlangte Restlaufzeit nicht mehr erfüllt, auch wenn sie im Lager liegt. Eine Notreserve, die einem Abnehmer zugesichert ist, folgt einer eigenen Regel und sollte getrennt vom Sicherheitsbestand geführt werden.
Gehört der eiserne Bestand zum Anlage- oder Umlaufvermögen?
Zum Umlaufvermögen, soweit die Ware dem Unternehmen gehört. Einen eigenen Bilanzposten gibt es nicht, die Ware steckt in den Vorräten (§ 266 HGB, § 224 UGB). Anlagevermögen sind nur Gegenstände, die dauernd dem Geschäftsbetrieb dienen sollen. Für Roh-, Hilfs- und Betriebsstoffe erlauben § 240 Abs. 3 HGB und § 209 UGB unter Bedingungen einen Festwert; den Einzelfall klärt die Steuerberatung.